Zwei Personen am Whiteboard im Büro diskutieren Möglichkeiten für vermögenswirksame Leistungen im Unternehmen.
Unternehmenskultur

Vermögenswirksame Leistungen für Mitarbeitende: Finanzielle Vorsorge fördern

Lesedauer weniger als 4 Min
Redaktion:
Internetredaktion Barmer
Karussell mit 3 Elementen
Element 1 von 3

Mitarbeiter binden

Vermögenswirksame Leistungen sind ein etablierter Benefit und zeigen, dass Arbeitgeber ihre Beschäftigten bei der langfristigen Vorsorge unterstützen.
Element 2 von 3

Anspruch regeln

Tarifverträge, Betriebsvereinbarungen oder Arbeitsverträge können festlegen, ob und in welcher Höhe vermögenswirksame Leistungen gezahlt werden.
Element 3 von 3

Korrekt abrechnen

Vermögenswirksame Leistungen laufen über die Entgeltabrechnung und sind grundsätzlich steuer- und sozialversicherungspflichtig.

Vermögenswirksame Leistungen, kurz VL, sind ein bewährter Arbeitgeber-Benefit. Unternehmen unterstützen damit den Vermögensaufbau ihrer Beschäftigten, bspw. über einen Fondssparplan, einen Banksparplan oder andere zulässige Anlageformen. Für Arbeitgeber kommt es vor allem darauf an, mögliche Anspruchsgrundlagen zu kennen und die Leistung korrekt abzurechnen.

Was sind vermögenswirksame Leistungen?

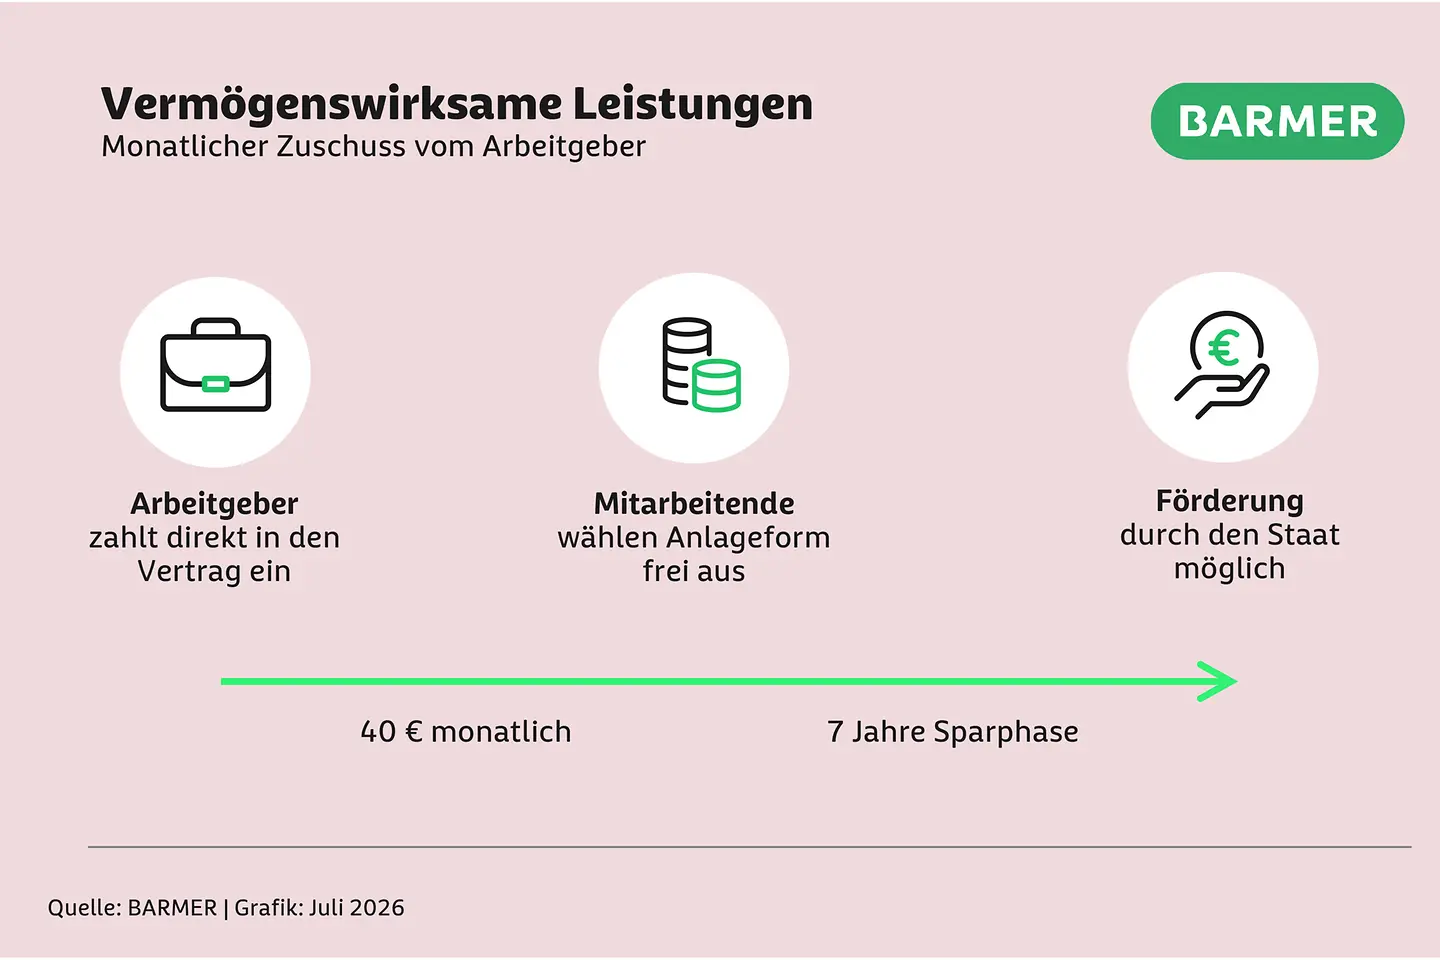
Vermögenswirksame Leistungen sind Geldleistungen, die Arbeitgeber für ihre Beschäftigten anlegen. In der Praxis bedeutet das: Die Mitarbeiterin oder der Mitarbeiter schließt einen VL-fähigen Vertrag ab und teilt dem Arbeitgeber die notwendigen Vertragsdaten mit. Der Arbeitgeber überweist den vereinbarten Betrag anschließend direkt an das jeweilige Institut oder den Anbieter.

Typische Anlageformen sind:

  • Bausparverträge
  • Bestimmte Fondssparpläne
  • Banksparpläne
  • Wohnungswirtschaftliche Verwendungen, etwa zur Tilgung eines Baukredits

Die Anlageform wählen die Beschäftigten grundsätzlich selbst. Voraussetzung für eine Förderung nach dem Fünften Vermögensbildungsgesetz (5. VermBG) ist, dass Arbeitnehmerinnen und Arbeitnehmer die Art der Anlage sowie den Anbieter frei wählen können. Einschränkungen können sich aber zum Beispiel aus Tarifverträgen ergeben.

Sind Arbeitgeber zur Zahlung von vermögenswirksamen Leistungen verpflichtet?

Eine allgemeine gesetzliche Pflicht, als Arbeitgeber zusätzlich zum Gehalt vermögenswirksame Leistungen zu zahlen, gibt es nicht. Ein Anspruch kann sich jedoch aus anderen Grundlagen ergeben, beispielsweise einem Tarifvertrag.

Wie hoch sind vermögenswirksame Leistungen?

In der Praxis werden häufig monatliche Zuschüsse bis zu 40 Euro genannt, eine allgemeingültige Obergrenze ist das jedoch nicht. Die Höhe der vermögenswirksamen Leistungen ist nicht einheitlich gesetzlich festgelegt. Sie richtet sich in der Regel nach

  • Tarifvertrag,
  • Betriebsvereinbarung,
  • Arbeitsvertrag oder
  • freiwilliger Regelung des Unternehmens.

Arbeitgeber können vermögenswirksame Leistungen zum Beispiel als festen monatlichen Zuschuss anbieten oder sich an bestehenden tariflichen Beträgen orientieren.

Infografik mit „Vermögenswirksame Leistungen auf einen Blick“

Vermögenswirksame Leistungen können vollständig vom Arbeitgeber finanziert werden oder aus einem Arbeitgeberzuschuss und einem Arbeitnehmeranteil bestehen. Reicht der Zuschuss des Arbeitgebers nicht für den gewünschten Sparbetrag aus, können Beschäftigte ihn häufig aus dem eigenen Nettoentgelt aufstocken. Das ist vor allem interessant, wenn sie die Voraussetzungen für die Arbeitnehmer-Sparzulage erfüllen.

Wichtig für die Praxis: Arbeitgeber sollten die Höhe vermögenswirksamer Leistungen transparent kommunizieren und klar festlegen, für welche Beschäftigtengruppen die Regelung gilt. Das vermeidet Rückfragen in der Personalabteilung und Lohnabrechnung.

Rechenbeispiel: So können Beschäftigte finanziell profitieren

BestandteilBetragEinordnung
Monatlicher Arbeitgeberzuschuss40 EuroBeispielhafter VL-Zuschuss des Arbeitgebers
Arbeitgeberzuschuss pro Jahr480 Euro40 Euro × 12 Monate
Mögliche Arbeitnehmer-Sparzulagebis zu 80 EuroStaatliche Förderung, wenn die Voraussetzungen erfüllt sind
Mögliche Gesamtsumme pro Jahrbis zu 560 Euro480 Euro Arbeitgeberzuschuss + bis zu 80 Euro Arbeitnehmer-Sparzulage

Hinweis: Die Arbeitnehmer-Sparzulage verursacht keinen zusätzlichen Arbeitgeberaufwand.

Wie rechnen Arbeitgeber vermögenswirksame Leistungen ab?

Vermögenswirksame Leistungen laufen über die Entgeltabrechnung. Der Arbeitgeber zahlt den vereinbarten Betrag nicht an die Beschäftigten aus. Stattdessen überweist er ihn direkt an den Anbieter des VL-Vertrags. Die Lohnabrechnung benötigt dafür in der Regel die Vertragsdaten, den Anlagebetrag und die Bankverbindung beziehungsweise Referenz des Anbieters.

Sozialversicherung berücksichtigen

Arbeitgeberzuschüsse zu vermögenswirksamen Leistungen gehören zum Arbeitsentgelt und sind damit in voller Höhe beitragspflichtig in der Sozialversicherung. Ergänzen Beschäftigte den VL-Betrag aus ihrem Nettoentgelt, kann auch dieser Arbeitnehmeranteil über die Entgeltabrechnung an den VL-Anbieter weitergeleitet werden. Er zählt jedoch nicht zusätzlich zum beitragspflichtigen Arbeitsentgelt.

Steuerpflicht beachten

Vermögenswirksame Leistungen zählen steuerlich grundsätzlich zum Arbeitslohn. Arbeitgeber müssen sie daher in der Entgeltabrechnung entsprechend berücksichtigen. Anders die Arbeitnehmer-Sparzulage. Diese gehört nicht zum steuerpflichtigen Arbeitslohn.

Welche Vorteile haben vermögenswirksame Leistungen für Arbeitgeber?

Vermögenswirksame Leistungen sind ein einfach umzusetzender Benefit mit hohem Wiedererkennungswert. Viele Beschäftigte kennen vermögenswirksame Leistungen, erwarten sie jedoch nicht automatisch von jedem Arbeitgeber. Unternehmen positionieren sich so als verlässlicher und vorsorgeorientierter Arbeitgeber.

Vermögenswirksame Leistungen helfen Arbeitgebern,

  • die Arbeitgeberattraktivität zu stärken,
  • bestehende Mitarbeitende langfristig zu binden,
  • das Benefit-Angebot sinnvoll zu ergänzen,
  • finanzielle Vorsorge sichtbar zu unterstützen,
  • und auch kleinere Zusatzleistungen wirkungsvoll zu kommunizieren.

Gerade im Recruiting und Onboarding lassen sich vermögenswirksame Leistungen gut einsetzen: Der Arbeitgeber unterstützt den Vermögensaufbau, die Beschäftigten wählen den passenden Vertrag und die Lohnabrechnung wickelt alles ab.

Checkliste für Arbeitgeber: Vermögenswirksame Leistungen einführen

Wer vermögenswirksame Leistungen neu anbieten möchte, sollte den Prozess möglichst einfach halten. Entscheidend ist, dass Personalabteilung, Lohnabrechnung und Beschäftigte wissen, welche Regelung gilt und welche Informationen sie benötigen.

Eine kurze Checkliste hilft bei der Einführung:

  • Anspruch und Höhe prüfen: klären, ob und in welcher Höhe vermögenswirksame Leistungen gezahlt werden müssen oder freiwillig angeboten werden
  • Abwicklung festlegen: Regeln, wie die Entgeltabrechnung vermögenswirksame Leistungen verarbeitet und an den Anbieter überweist
  • Vertragsdaten einholen: Anbieter, Kontodaten, Verwendungszweck und Sparbetrag der Beschäftigten erfassen
  • Mitarbeitende informieren: Anspruch, Ablauf und Ansprechpartner klar kommunizieren
  • Änderungen dokumentieren: Anbieterwechsel, neue Beträge oder Vertragsende zuverlässig erfassen

So werden vermögenswirksame Leistungen zu einem Benefit, der für Arbeitgeber gut planbar ist und für Beschäftigte einen konkreten Mehrwert bietet.
Diese Artikel könnten Sie auch interessieren